J. Insights

시장Market & Industry

어디에, 지금 무엇이 — 산업별 적용과 시장 변화

판도 Ecosystem

반도체 주가는 폭락했는데, 메모리 가격은 왜 올랐을까?

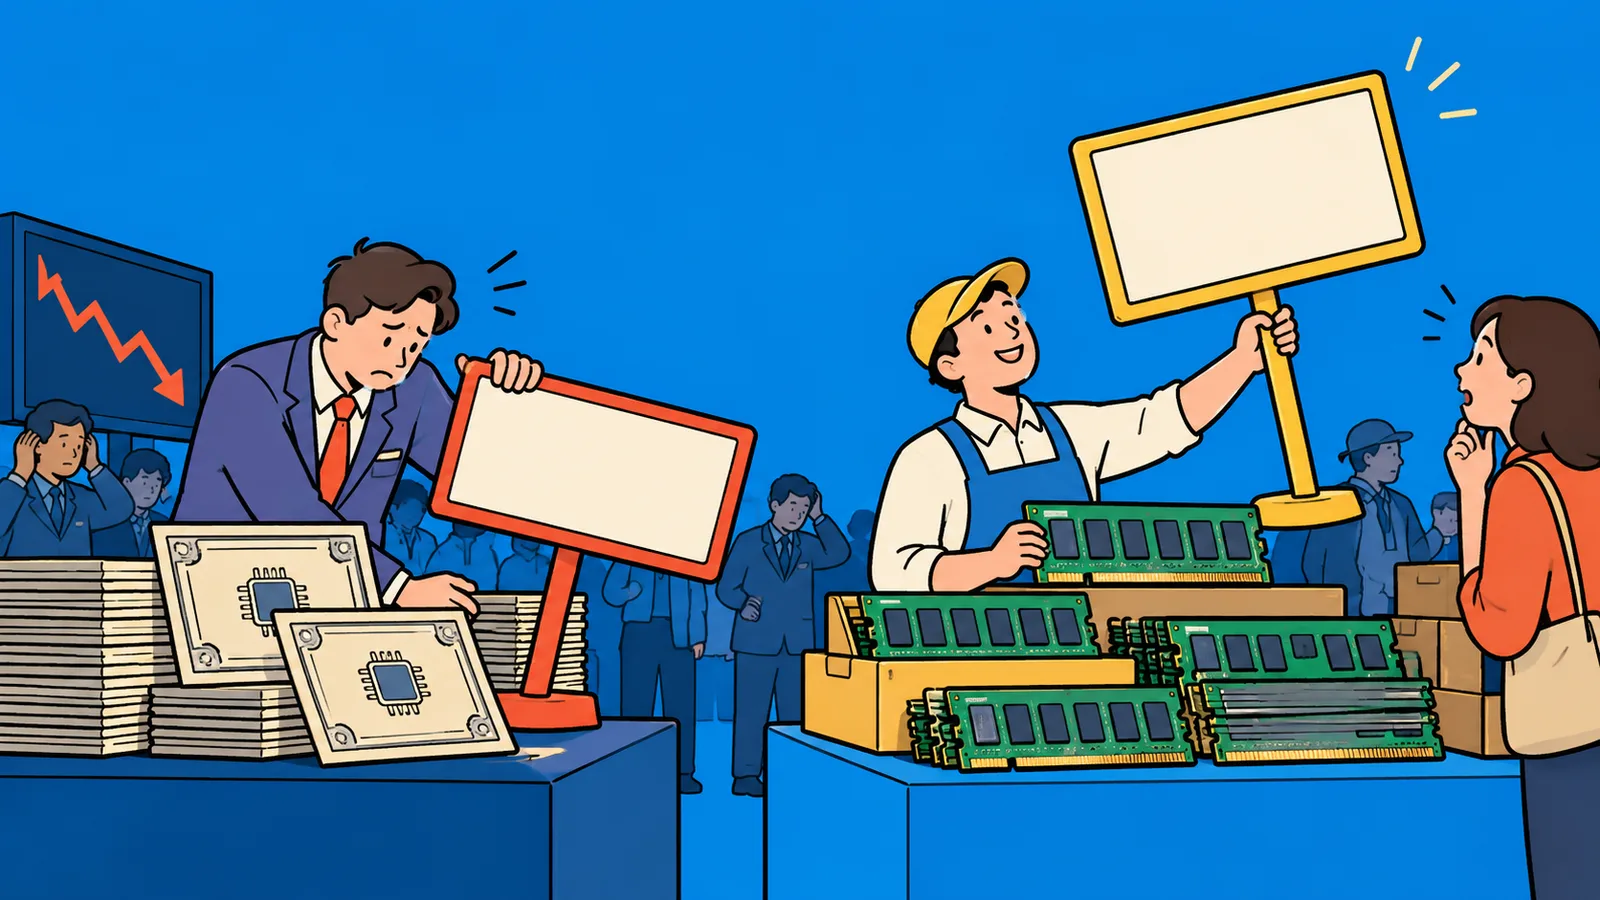
2026년 10월 중순 반도체 주식이 급락했지만 반도체 산업의 모든 사업이 같은 충격을 받은 것은 아니다. 파운드리 기업 TSMC는 사상 최대 실적을 발표했고, 메모리 시장에서는 4분기 D램 계약가격 상승이 전망됐다. 이 현상은 모순이 아니다. 주식시장은 미래의 수익성과 위험을 평가하고, 메모리 계약가격은 특정 제품의 수급을 반영한다. 기업이 이 사건에서 읽어야 할 것은 반도체 업종의 일괄적인 하락이 아니라 주가·제품가격·설비투자·경쟁 기술이 서로 다른 시간표로 움직인다는 사실이다.

2026년 10월 19일

기술Technology

모델 릴리스, 벤치마크, 신규 기능, 오픈소스

Sovereign AI 아시아 1/2

2026년 9월 7일

1,350조를 쓰면서 엉뚱한 데를 판다

한국이 Sovereign AI 구축에 8,800억 달러 이상의 민관 투자를 동원하고 있다. 그러나 이 돈의 상당 부분이 범용 AI 모델 개발에 향하고 있다. 한국의 진짜 경쟁력은 모델이 아니라 데이터다. 제조업과 금융업에 수십 년간 축적된 복합 데이터는 OpenAI도, 구글도 가지지 못한 자산이다. 범용 모델 경쟁에 투입되는 자원을 도메인 특화 AI로 돌렸다면 경쟁력이 더 높았을 수 있다. 한국의 반도체 제조 역량과 산업 데이터는 30년 이상 축적된 자산이다. AI 시대에 이 두 가지를 결합하는 전략이 한국만의 비교 우위다. SK하이닉스와 삼성이 글로벌 HBM 시장의 83%를 차지한다. AI를 만드는 부품을 공급하면서 동시에 AI를 가장 잘 쓰는 나라가 되는 수직 통합이 가능한 나라는 한국밖에 없다. AI 기본법의 진흥 조항을 활용하여 제조·금융 데이터의 구조화와 도메인 특화 AI 적용에 집중해야 한다. 범용 모델이 아니라 산업 특화 모델이 한국의 방향이다.

Sovereign AI 아시아 2/2

2026년 9월 7일

일본은 대표 기업 하나 대신 44개사를 택했다

일본 경제산업성(METI)이 반도체 스타트업 Rapidus에 누적 163억 달러를 투입했다. 여기에 AI 모델 컨소시엄 Noetra가 더해진다. 소프트뱅크·소니·NEC·혼다가 전면에 서 있지만 실제 참여 주체는 44개 기업·기관이다. 한국이 재벌 집중형 투자를 선택한 것과 달리, 일본은 분산형 컨소시엄으로 Sovereign AI를 추진한다. 대가는 속도다.

2026년 9월 7일· 2026년 9월 24일 업데이트

도입은 79%, 운영은 31%

Agentic AI를 도입한 기업 5곳 중 4곳이 파일럿에서 더 나아가지 못하고 있다. 채택률은 경쟁력의 척도가 아니다. 운영 성숙도가 진짜 기준이다. 운영 단계에 도달한 기업은 평균 171%의 ROI를 보고한다. 파일럿에 머문 기업은 이 수익을 통째로 놓친다. 클라우드 전환도 동일한 패턴을 보였다. 도입은 빨랐고 핵심 업무 이전은 느렸다. Agentic AI는 복잡도가 더 높다. Gartner는 2027년 말까지 프로젝트 40%가 취소될 것으로 예측한다. 취소되지 않는 60%가 시장을 가져간다. 멀티에이전트 오케스트레이션 설계, AgentOps 체계, Governed Autonomy — 세 역량이 운영 성숙도를 결정한다.

2026년 8월 5일· 2026년 9월 7일 업데이트

AI가 스스로 연구한다

OpenAI가 8월 1일, 차세대 모델 Astra의 존재를 공개했다. 제품 출시가 아니라 수학 난제 10개의 풀이를 발표하는 방식이었다. 모두 10년 이상 풀리지 않던 문제였다. AI가 시킨 일을 처리하는 단계를 넘어, 사람이 풀지 못한 문제를 스스로 푸는 단계로 들어섰다. 기업이 같은 일을 하려면 자사 데이터를 기계가 검증할 수 있을 만큼 엄밀하게 구조화해야 한다.

2026년 8월 4일· 2026년 9월 24일 업데이트

모델 전쟁이 세 갈래로 갈라졌다

AI 모델 시장이 세 갈래로 갈라졌다. 미국의 Closed 모델, 중국의 Open-Weight 모델, 서방의 Open-Weight 모델이다. 성능 차이는 빠르게 줄고 있다. 가격 차이는 90배까지 벌어졌다. 모델 자체가 승부처이던 시대가 끝나가고 있다.

판도Ecosystem

빅테크 전략, 스타트업 펀딩, M&A, 파트너십

2026년 9월 7일· 2026년 9월 24일 업데이트

6,300억 달러를 쏟고도 양산은 2028년

CHIPS Act가 촉발한 민간 투자 6,300억 달러 이상이 미국 반도체 공급망에 투입됐다. 그러나 2026년 현재 실제로 양산 중인 첨단 팹은 TSMC 애리조나 1호뿐이다. 보조금의 성과는 착공 금액이 아니라 양산 시점으로 평가해야 한다. 6,300억 달러는 약속이지, 결과가 아니다. 대부분의 신규 팹이 양산에 도달하는 시점은 2028~2030년이다. 그 사이 미국의 첨단 반도체 수입 의존도는 유지된다. 반도체 공급망 재편은 3~5년 단위의 프로젝트가 아니다. TSMC가 대만에서 세계 최고 수준의 팹을 구축하는 데 30년이 걸렸다. 미국이 그 격차를 10년 만에 좁히려는 시도다. 미국 내 첨단 반도체 자급률이 의미 있는 수준에 도달하면 지정학 리스크가 줄고, AI 인프라 공급망의 안정성이 높아진다. 한국, EU, 일본도 같은 경쟁에 뛰어들었다. K-Chips Act의 세액공제와 인프라 지원이 미국과 경쟁력을 유지해야 국내 팹 투자가 지속된다.

2026년 9월 7일· 2026년 9월 24일 업데이트

메모리의 70%는 AI가 가져간다

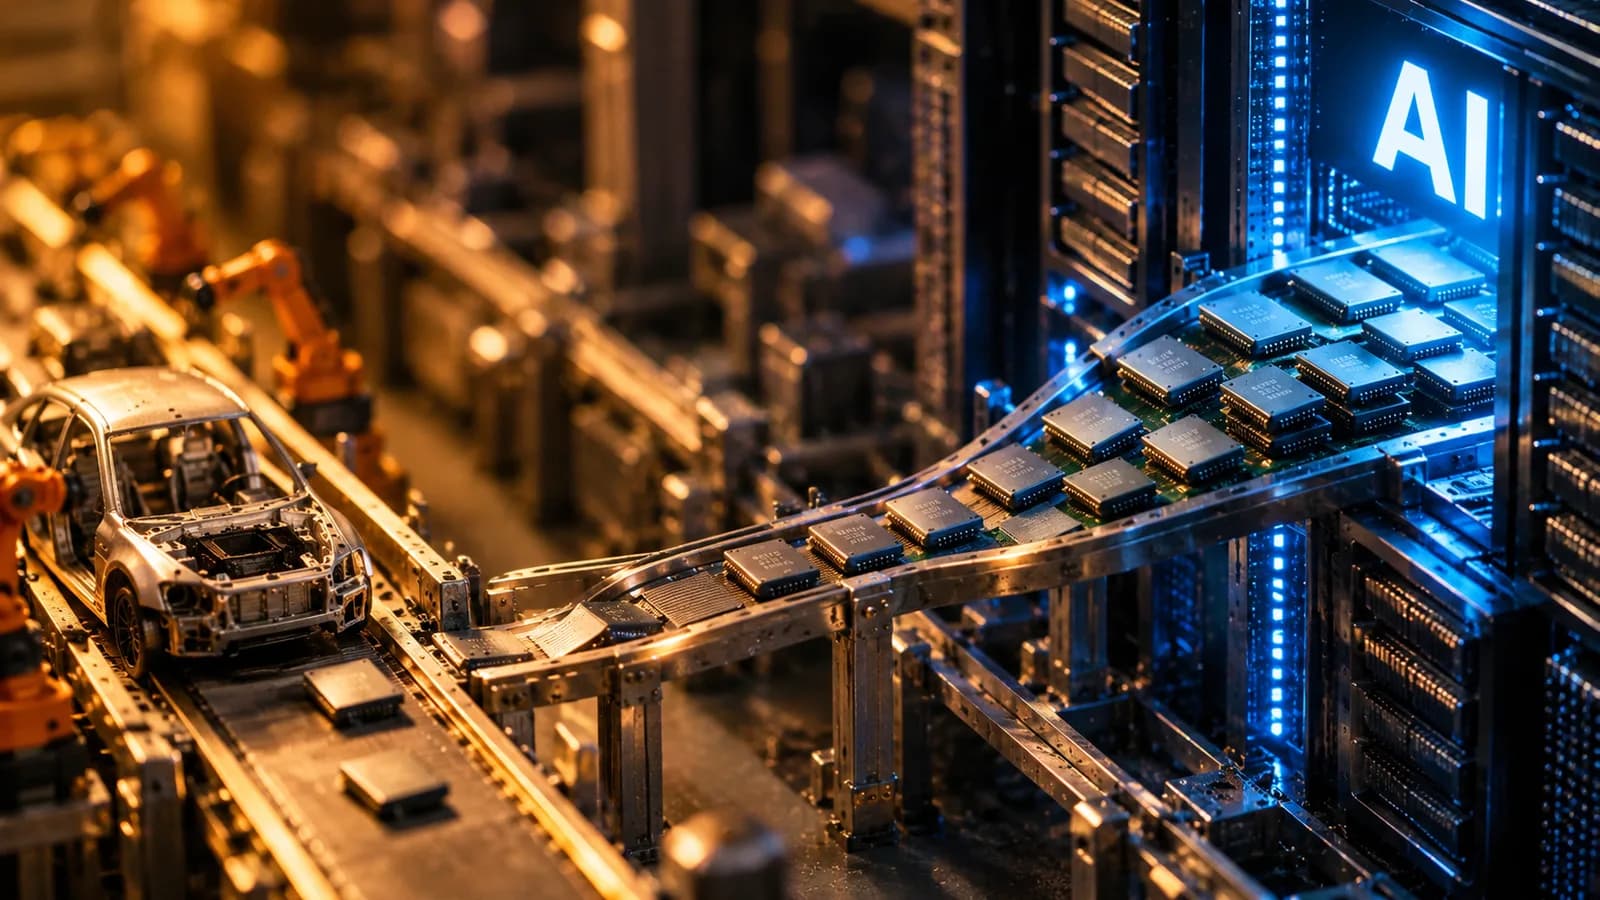
AI 데이터센터가 2026년 전체 메모리 칩 생산량의 70%를 소비한다. 나머지 산업이 30%를 놓고 경쟁한다. 이번 반도체 부족은 수요 충격이 아니다. 공급의 구조적 재배치다. 수요가 줄어서가 아니라, 더 수익성 높은 고객에게 공급이 몰리는 것이다. S&P Global은 2026년 신규 계약 DRAM 가격이 전년 대비 70~100% 오를 것으로 전망한다. GM은 올해 10~15억 달러, 포드는 약 10억 달러의 추가 비용을 예상한다. 2021~2024년 부족 사태 때 자동차 업계는 장기 계약으로 대응했다. 그 전략이 이번에는 통하지 않는다. 공급자가 더 높은 마진의 고객을 선택하는 구조는 계약으로 바꿀 수 없다. UBS 모델링으로는 부품사의 2026년 영업이익이 약 5% 줄어든다. DRAM 가격 120% 상승과 OEM 회수율 80%를 가정한 값이다. 차량 1대당 DRAM 탑재 가치는 25~150달러에 불과한데, 이 작은 부품이 완성차 생산을 멈춘다. 자동차 OEM은 직접 칩 설계(자체 SoC)와 대안 공급망 구축으로 전환해야 한다. 장기 계약만으로는 구조적 후순위를 벗어날 수 없다.

GNN으로 읽는 글로벌 AI 공급망 1/3

2026년 8월 6일· 2026년 10월 4일 업데이트

공급망은 표가 아니라 그래프다

AI 반도체 공급망은 NVIDIA와 TSMC, SK하이닉스 세 곳에 몰려 있다. 이 얽힌 관계를 엑셀 표로 관리하던 시대가 끝나고 있다. GNN은 공급망을 표가 아니라 점과 선의 그래프로 읽는 AI다. 재고를 20~30%, 물류비를 5~20% 줄였다는 분석이 나왔다. Siemens와 Walmart, JPMorgan은 이미 관련 특허를 쌓고 있다.

GNN으로 읽는 글로벌 AI 공급망 2/3

2026년 8월 7일· 2026년 10월 4일 업데이트

특허가 5년 뒤 공급망 권력을 가른다

Siemens, Walmart, JPMorgan이 GNN 기반 공급망 기술의 특허를 경쟁적으로 출원하고 있다. 제조, 유통, 금융이라는 서로 다른 산업에서, 같은 기술을 다른 목적으로 쓰고 있다. 지금의 특허 지형이 5년 후 공급망 권력 지도를 결정할 전망이다.

GNN으로 읽는 글로벌 AI 공급망 3/3

2026년 8월 13일· 2026년 9월 7일 업데이트

과제마다 맞는 GNN이 다르다

SupplyGraph 벤치마크가 과제마다 맞는 GNN을 가렸다. 수요예측에서 GNN은 기존 시계열 모델보다 평균 제곱근 오차(RMSE)를 15% 낮췄다. 관계 분류에서는 정확도가 14.8%p 높았다. 그런데 과제마다 이긴 모델이 달랐다. 하나의 GNN으로 공급망 전체를 덮을 수는 없다.

한 주 동안 쓴 것을 월요일 아침에 한 번에.

읽을 것이 필요하면 구독하시고, 맡길 일이 있으면 문의해 주십시오. 지난 호 보기