| 지표 | 수치 | 출처 |
|---|---|---|
| AI 데이터센터 메모리 칩 소비 비중 | 70% | S&P Global 2026 |
| 2026년 신규 계약 DRAM 가격 상승 전망 | 70~100% | S&P Global 2026 |
| 차량 1대당 DRAM 탑재 가치 | 25~150달러 | UBS 2026-01 |
| DRAM 120% 상승 시 부품사 영업이익 영향 | 약 -5% | UBS 2026-01 |
| SK하이닉스 HBM 점유율 (2026 Q2) | 50% (삼성 33%, 마이크론 18%) | Counterpoint 2026 |
| GM·포드 2026년 추가 비용 전망 | 각 10~15억 / 약 10억 달러 | Detroit News 2026 |
| 자동차 글로벌 DRAM 매출 비중 | 한 자릿수 % | S&P Global 2026 |
1. 이번 부족은 구조가 다르다
2021년, 자동차 공장이 멈췄다. 이유는 단순했다. 팬데믹으로 반도체 공장이 멈추는 동안 자동차 업계는 주문을 취소했다. 수요가 회복되자 칩이 없었다. 수요 충격이 만든 일시적 부족이었다.
2026년의 부족은 다르다. 공급이 줄어서가 아니다. 공급의 방향이 바뀌었다. 메모리 제조사들이 생산 역량을 옮기고 있다. 더 수익성 높은 AI 데이터센터 고객 쪽이다. HBM(고대역폭 메모리)이 그 중심에 있다.
HBM은 AI 가속기 옆에 붙는 메모리다. NVIDIA의 GPU가 작동하려면 HBM이 필수다. H100과 H200, Blackwell이 그렇다. 세 회사는 2026년 HBM 생산분을 전량 선판매했다. SK하이닉스와 삼성, 마이크론이다[2].
2026년 2분기 점유율은 SK하이닉스 50%, 삼성 33%, 마이크론 18%다[2]. 삼성이 HBM4를 업계 최초로 양산했다. HBM4는 HBM의 최신 세대다. 그러면서 직전 분기 21%에서 12%포인트 뛰었다. SK하이닉스는 58%에서 8%포인트 내려왔다[2].
다만 NVIDIA의 차세대 Rubin 플랫폼은 다르다. 거기 들어가는 HBM4는 SK하이닉스가 약 70%를 가져간다. UBS의 전망이다[2].
HBM을 만들면 DRAM 생산 라인이 잠식된다. DRAM은 컴퓨터와 기기의 주 기억 장치다. 같은 팹에서 같은 시간에 두 가지를 만들 수는 없다. AI 데이터센터가 70%를 가져가면 나머지 산업은 30%를 놓고 다툰다[3].
2. 병목은 메모리만이 아니다
메모리보다 먼저 막힌 곳이 있다. 패키징이다.
TSMC의 CoWoS 라인이 완전히 매진되었다[4]. CoWoS는 첨단 패키징 기술이다. AI 가속기 칩 위에 HBM을 쌓아 올린다. HBM이 있어도 패키징이 없으면 AI 가속기가 완성되지 않는다. NVIDIA 혼자 CoWoS 용량의 약 60%를 점유한다[4]. 주문에서 납품까지 52주다.
TSMC는 CoWoS 생산 능력을 25% 늘릴 계획이다. 2026년 하반기까지다[4]. 그러나 수요가 더 빨리 는다는 평가가 지배적이다. 기판 공급 부족까지 겹쳤다. 병목이 여러 지점에서 동시에 생기고 있다.
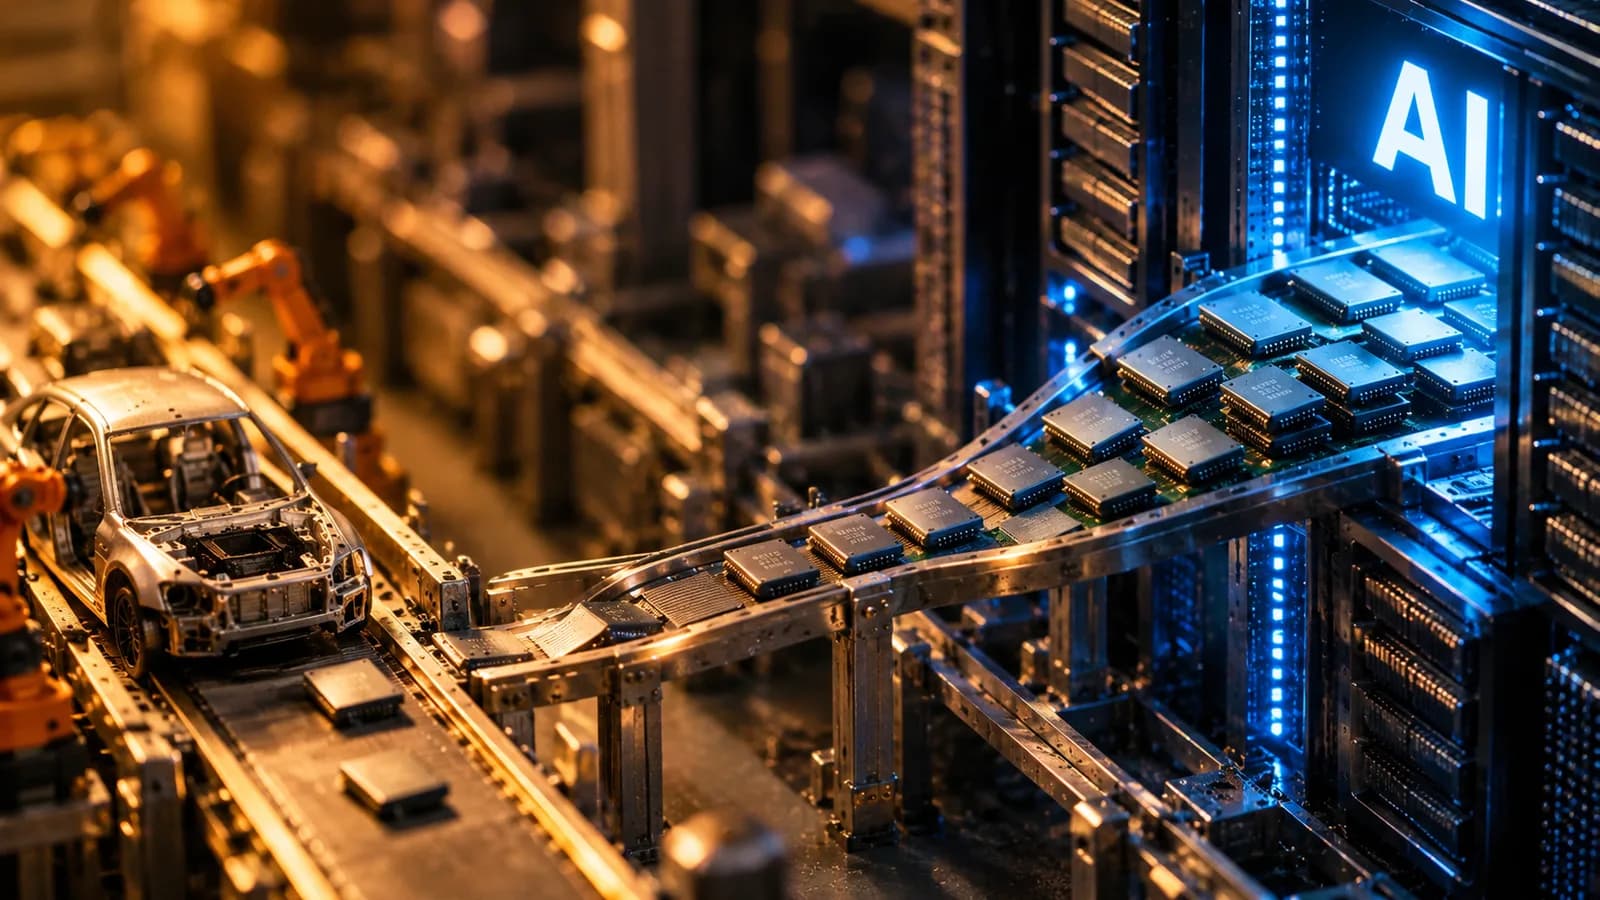
이 구조를 단순화하면 이렇다. AI 칩을 만들려면 HBM이 필요하다. HBM을 칩에 붙이려면 CoWoS가 필요하다. 두 곳 모두 포화 상태다. 공급을 늘리려면 팹을 더 짓거나 기존 팹을 전환해야 한다. 둘 다 시간이 걸린다.
3. 한국 자동차가 치르는 대가
국내 완성차 시나리오를 생각해보자. 현대자동차의 2027년형 제네시스 G90에는 ADAS가 들어간다. ADAS는 운전자 보조 시스템이다. 거기에 DDR4 DRAM이 필요하다. DDR4는 DRAM의 한 종류다. 이 메모리는 SK하이닉스와 삼성이 만든다.
그런데 같은 두 회사가 HBM 생산에 역량을 집중하고 있다. 그래서 DDR4 공급이 줄고 있다.
자동차는 글로벌 DRAM 매출의 한 자릿수를 차지한다[3]. 스마트폰이 35%, PC가 25%, 서버와 데이터센터가 20%다. 협상력이 없다. 제조사가 보기에 자동차 고객은 마진이 낮다. 주문 규모도 AI 데이터센터보다 작다.
2021년 부족 뒤 글로벌 OEM들은 반도체 장기 계약을 맺었다. 현대도 포함된다. OEM은 완성차 제조사를 말한다. 그러나 이번 부족은 구조가 다르다. 공급자가 더 수익성 높은 고객을 고르는 문제다.
장기 계약은 공급 우선순위를 보장하지 않는다. 계약 단가보다 시장 단가가 높으면 어떻게 되는가. 공급자는 위반 패널티를 감수하고도 AI 고객에게 돌릴 유인이 생긴다.
그 사이 장기 계약의 자리는 다른 쪽이 가져갔다. 삼성과 SK하이닉스는 계약 기간을 늘리고 있다. 빅테크와 맺던 1년을 3~5년으로 바꿨다[8]. 마이크로소프트와 구글 같은 고객이 대상이다. 같은 기간 서버 DRAM 가격은 직전 분기 대비 60~70% 올려 제시됐다[8]. 자동차가 장기 계약으로 줄을 서려 했다. 앞줄은 이미 더 긴 계약으로 묶여 있었다.
증설로 풀리지도 않는다. DRAM 시장의 약 70%를 쥔 두 회사가 공격적 증설에 선을 그었다[8]. 삼성은 빠른 증설보다 장기 수익성을 우선하겠다고 했다. SK하이닉스는 매출의 30%가량을 설비에 넣겠다고 했다. 다만 1c DRAM 전환에 쓴다[8]. 공급을 늘려 가격을 떨어뜨릴 생각이 양쪽 모두에 없다.
UBS는 2026년 1월 보고서를 냈다. 공급 차질이 2분기부터 시작될 수 있다고 봤다[1]. 규모는 이렇게 추정했다. DRAM 가격이 120% 오른다고 가정해보자. OEM이 그중 80%를 완성차 가격에 전가한다.
부품사의 2026년 영업이익은 약 5% 줄어든다[1]. 차량 1대에 들어가는 DRAM의 가치는 25~150달러다[1]. 차값의 0.5%도 안 되는 부품이 나머지 99.5%의 생산을 막는 구조다.
이미 숫자로 나타나고 있다. GM은 2026년 10~15억 달러를 더 쓸 것으로 본다. 포드는 약 10억 달러다[5].
자동차용 LPDDR4 가격은 전년 대비 약 70% 올랐다. 2026년 1월 기준이다[3]. LPDDR4는 저전력 DRAM이다. 고사양 인포테인먼트와 자율주행을 얹은 전기차일수록 메모리가 많이 든다. 그래서 충격이 크다.
4. 구조적 후순위를 벗어나는 방법
자동차 OEM에게 단기적 해결책은 없다. 그러나 중장기 전략은 있다.
첫 번째 방향은 자체 SoC 설계다. SoC는 여러 기능을 한 칩에 담은 반도체다. 테슬라는 이미 자체 AI 칩을 설계했다. D1과 HW4다. 그렇게 NVIDIA 의존도를 줄였다. 현대자동차도 자체 반도체 설계 역량 확보를 검토 중이다. 공급망의 후순위에서 벗어나려면 직접 설계자가 되어야 한다.
두 번째 방향은 공급망 다변화다. 인텔, 삼성 파운드리 등 TSMC 이외의 공급원 확보가 필요하다. 단일 공급자 의존 구조가 이번 부족의 근본 원인 중 하나다.
세 번째 방향은 반도체 소비 최적화다. 엣지 컴퓨팅과 차량 내 AI 처리를 효율화한다. 메모리 소비량 자체를 줄이는 설계가 필요하다.
JK's Take
반도체 부족의 피해자와 수혜자가 같은 나라에 있다.
SK하이닉스와 삼성은 이번 HBM 호황의 최대 수혜자다. 현대자동차는 같은 공급 재배치의 피해자다. 한 나라 안에서 AI 인프라 수혜와 자동차 공급 차질이 같이 일어난다.
이 구조를 이해하는 기업만이 공급망 전략을 제대로 설계할 수 있다. "반도체 부족"을 단일 현상으로 보면 안 된다. 누구에게 부족하고, 누구에게 풍부한지를 분리해서 봐야 한다. 그 분리 지점에서 전략이 나온다.
What to Watch
— SK하이닉스와 삼성의 하반기 HBM 증설 계획을 추적하라. HBM 공급이 얼마나 빨리 늘어나는지가 메모리 수급을 가른다.
— TSMC CoWoS 용량 확장 시점을 주목하라. 25% 증설이 2026년 말까지 되는지 보라. 수요에 비해 충분한지가 AI 가속기 공급의 핵심 변수다.
— 자동차 OEM의 반도체 확보 전략을 살펴보라. 장기 계약을 넘어서는 움직임이 빨라질 전망이다. 직접 칩을 설계하거나 대안 공급망을 짠다.
References
[1] UBS, "UBS sees memory chip shortage as a key risk for autos in 2026", 2026-01-21. https://finance.yahoo.com/news/ubs-sees-memory-chip-shortage-184328458.html — DRAM 120% 가격 상승과 OEM 회수율 80% 가정 시 부품사 영업이익 약 5% 감소. 차량 1대당 DRAM 탑재 가치 25~150달러. 공급 차질은 2026년 2분기부터 시작 가능.
[2] Counterpoint Research, "Global DRAM and HBM Market Share: Quarterly", 2026. https://counterpointresearch.com/en/insights/global-dram-and-hbm-market-share — HBM(High Bandwidth Memory)은 AI 가속기에 필요한 고대역폭 메모리다. 2026년 2분기 매출 기준 SK하이닉스 50%, 삼성 33%, 마이크론 18%. 삼성은 HBM4 최초 양산으로 직전 분기 21%에서 급등. NVIDIA Rubin용 HBM4에서는 SK하이닉스가 약 70%를 확보할 것으로 UBS 전망.
[3] S&P Global Mobility, "What the DRAM chip shortage really means for OEM strategy in 2026", S&P Global, 2026-05. https://spglobal.com/automotive-insights/en/blogs/2026/05/dram-chip-shortage-oem-strategy-2026 — AI 데이터센터가 메모리 칩 생산량의 70% 소비 전망. 신규 계약 DRAM 가격 2026년 70~100% 상승 전망. 자동차용 LPDDR4는 2026년 1월 기준 전년 대비 약 70% 상승. 자동차는 글로벌 DRAM 매출의 한 자릿수 비중으로 협상력 제한.
[4] Silicon Analysts, "TSMC Foundry Allocation 2026: CoWoS Sold Out", Silicon Analysts, 2026. https://siliconanalysts.com/analysis/foundry-allocation-status-q1-2026 — CoWoS(Chip on Wafer on Substrate)는 HBM을 AI 칩 위에 적층하는 첨단 패키징 기술이다. NVIDIA가 CoWoS 용량의 약 60% 차지. 주문~납품 52주 소요.
[5] Detroit News, "A new microchip shortage is looming. Automakers are racing to prepare", 2026-02-21. https://www.detroitnews.com/story/business/autos/2026/02/21/microchip-shortage-auto-dram-ai-data-centers-prices-increase/88740139007/ — GM은 2026년 10~15억 달러, 포드는 약 10억 달러의 추가 비용 전망.
— 2026-09-08 업데이트: 전망이던 가격 상승이 실측치로 확인됐다. TrendForce 집계로 2026년 1분기 DRAM 산업 매출이 전 분기 대비 81% 늘었다. 출하량이 아니라 계약가 상승이 주된 원인이다[6]. 3분기 서버 DRAM 계약가는 전 분기 대비 13~18% 오를 전망인데, 상승폭을 누르는 요인으로 장기공급계약(LTA)이 지목됐다[7].
이 대목이 본문의 논지와 맞닿는다. 장기계약을 확보한 대형 고객은 인상분의 일부만 부담하고, 확보하지 못한 쪽이 스팟 가격을 그대로 맞는다. "누구에게 부족하고 누구에게 풍부한가"의 분리선이 산업 간에서 계약 형태로 한 겹 더 내려온 셈이다.
[6] TrendForce, "Rapid Contract Price Surge Drives 1Q26 DRAM Industry Up 81% QoQ", 2026-06-01. https://www.trendforce.com/presscenter/news/20260601-13070.html — 2026년 1분기 DRAM 산업 매출이 전 분기 대비 81% 증가했다.
[7] TrendForce, "Long-Term Agreements Cap Price Increases; Server DRAM Contract Prices Expected to Rise 13-18% QoQ in 3Q26", 2026-07-09. https://www.trendforce.com/presscenter/news/20260709-13140.html — LTA(Long-Term Agreement, 장기공급계약)는 수량과 가격을 미리 정해두는 계약이다. 계약을 확보한 고객은 스팟 시장의 가격 변동에 덜 노출된다.
[8] TrendForce, "From Annual Deals to 3–5 Year LTAs: Samsung and SK hynix Reportedly Reset Big Tech Memory Contracts", TrendForce, 2026-04-09. https://www.trendforce.com/news/2026/04/09/news-from-annual-deals-to-3-5-year-ltas-samsung-and-sk-hynix-reportedly-reset-big-tech-memory-contracts/ — 빅테크 대상 계약이 1년 단위에서 3~5년 LTA로 전환. 같은 조사에서 1분기 서버 DRAM 가격은 전 분기 대비 60~70% 인상 제시, 삼성·SK하이닉스 합계 DRAM 점유율 약 70%, 양사 모두 공격적 증설에 신중한 입장(삼성은 장기 수익성 우선, SK하이닉스는 매출의 약 30%를 설비에 투입하되 1c DRAM 전환에 집중).
— 2026-09-24 업데이트: 장기 계약에 관한 3장의 진단을 보강했다. 삼성과 SK하이닉스가 빅테크와의 계약을 1년 단위에서 3~5년 LTA로 바꾸고 있고, 서버 DRAM은 전 분기 대비 60~70% 인상이 제시됐다[8]. 자동차가 장기 계약으로 줄을 서려 할 때 앞줄이 이미 더 긴 계약으로 묶여 있었다는 뜻이다. 증설로 풀릴 가능성도 낮다 — DRAM의 약 70%를 쥔 두 회사가 모두 공격적 증설에 선을 그었다[8]. 본문의 기존 진단(장기 계약은 우선순위를 보장하지 않는다)은 그대로 유지된다.